예전에는 “태국은 GLN 하나면 길거리 꼬치부터 야시장까지 다 된다”는 말이 통했지만,
지금은 상황이 많이 바뀌었어요.
태국 금융당국 규제로 개인 계좌 QR(노점·야시장)에서는 GLN 결제가 막혔거든요.
그래서 이제는 결제 수단별 역할을 나눠서 준비해야 낭패를 안 봐요.
태국에서 3년째 살고 있는 입장에서 2026년 기준으로 정리해 드릴게요.
결제 수단별 사용처 한눈에 보기
| 구분 | GLN 모바일 QR | 트래블카드 (트래블로그/월렛) | 현금 (바트) |
|---|---|---|---|
| 주요 사용처 | 사업자 등록된 카페, 식당, 스파, 브랜드 샵 | 대형 쇼핑몰, 마트, 편의점, 그랩·볼트 앱 | 야시장, 길거리 노점, 툭툭, 로컬 마사지, 팁 |
| 장점 | 잔돈 안 생김 | 환전·결제 수수료 0%, 앱에서 즉시 충전 | 어디서나 100% 결제 |
| 주의 | 개인 계좌 QR(노점·영세 매장) 결제 불가 | ATM 출금 시 현지 수수료 건당 220바트 | 분실·도난 위험, 동전 잔돈 |
1. GLN QR 결제, 이제 가맹점만 돼요
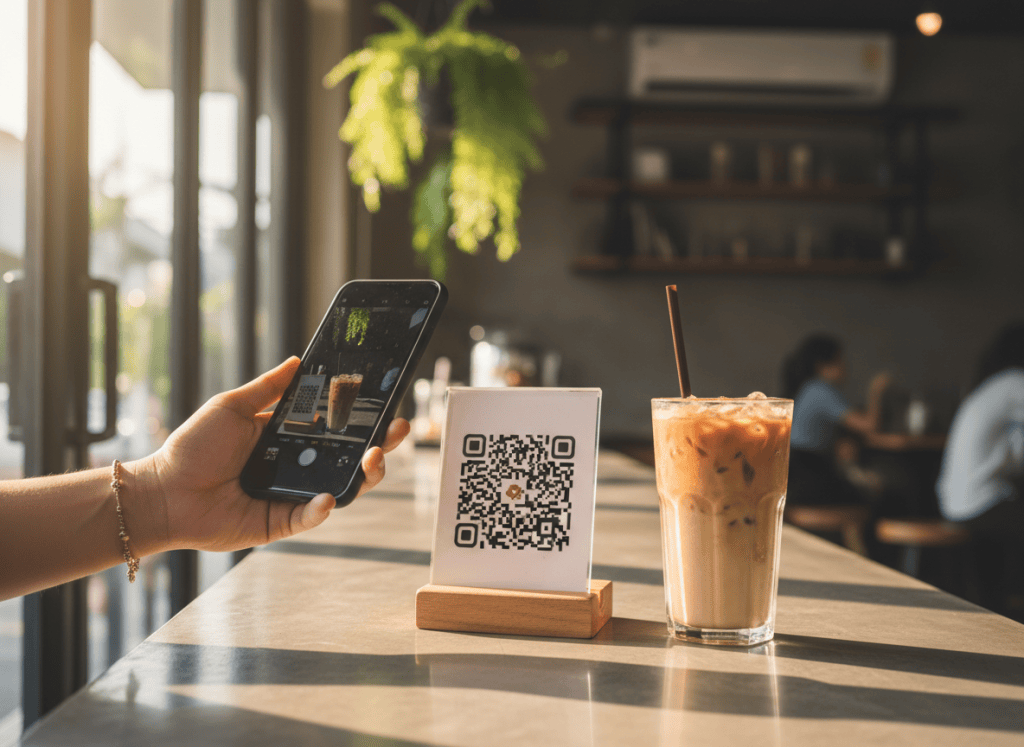
- 결제 안 되는 곳
QR 코드 아래에 상호명이 아니라 개인 이름과 계좌번호가 적힌 곳이에요.
노점, 야시장 소형 부스, 과일 트럭 등에서는 결제가 거절돼요. - 결제 되는 곳
프랜차이즈, 사업자 등록된 중대형 식당, 대형 카페, 등록된 마사지샵은
여전히 스캔 결제가 돼요. - 스캔 전 구별법
매장 QR 아래에 사업자 등록번호나 상호명이 있는지 먼저 확인하세요.
2. 대형 매장·앱 결제는 트래블카드
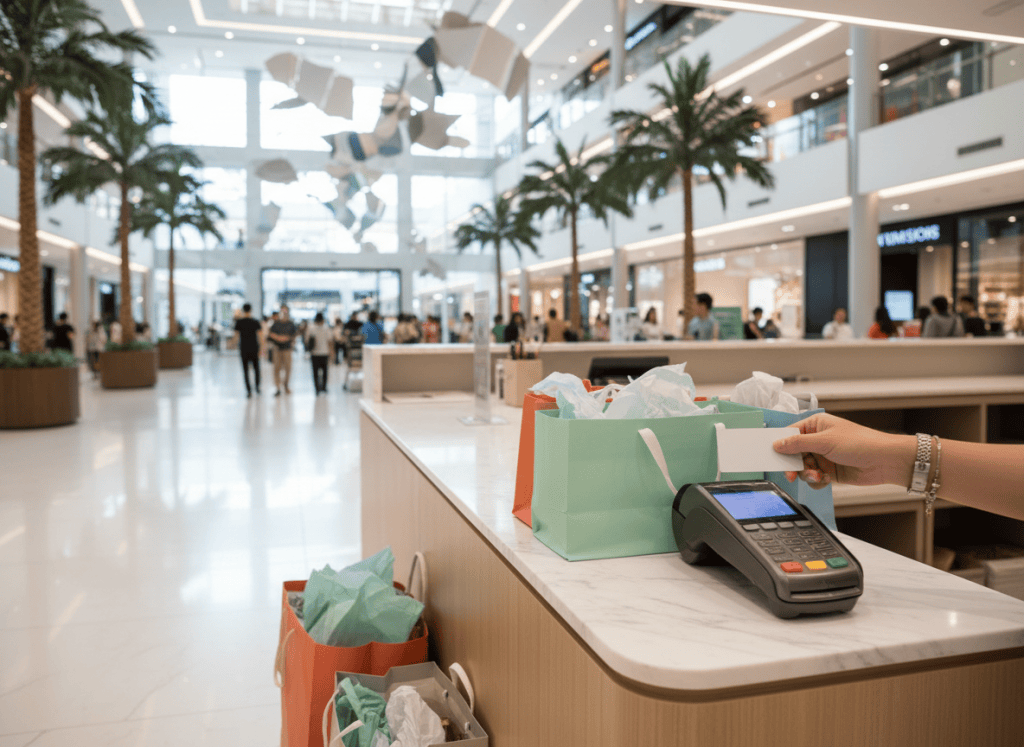
아이콘시암, 센트럴월드 같은 대형 쇼핑몰과
고메마켓, 빅씨, 세븐일레븐, 호텔에서는 카드가 제일 편해요.
- 환전·결제 수수료 0%
필요할 때마다 앱에서 바트를 바로 충전할 수 있어요. - 교통 앱 연동
그랩(Grab), 볼트(Bolt) 앱에 카드를 등록해 두면 내릴 때 자동 결제돼요.
바가지나 잔돈 실량이 없어서 편해요.
3. 현금(바트)의 부활
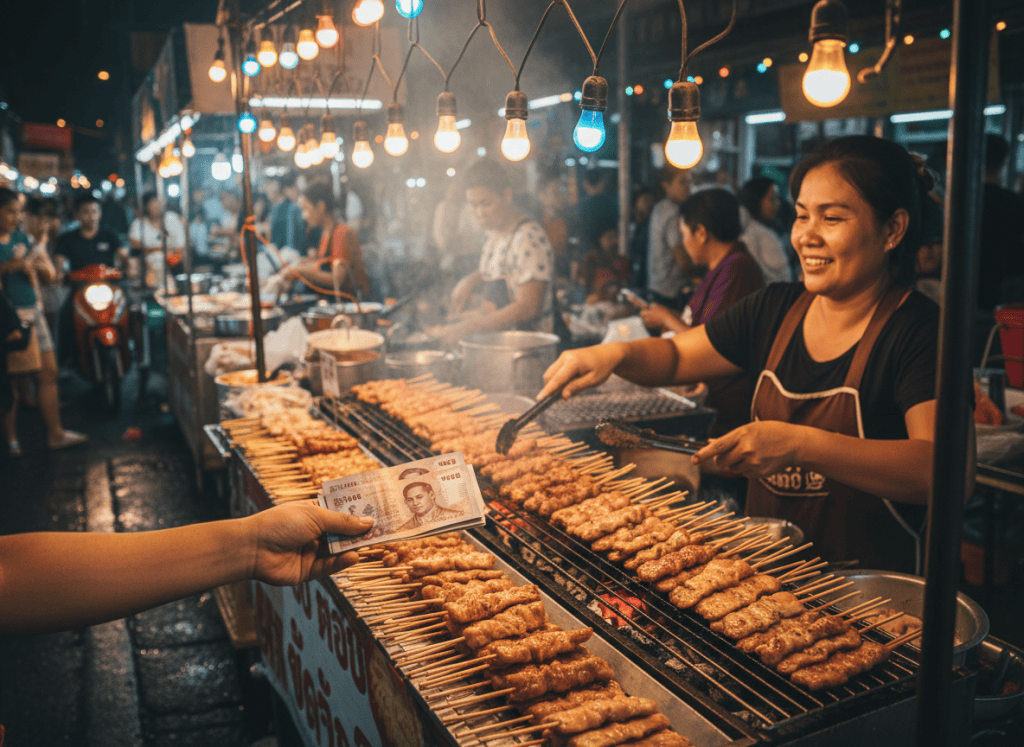
야시장 먹거리 투어, 길거리 음식, 툭툭 이용이 일정에 많다면
현금을 예전보다 넉넉하게 준비하세요.
현금은 방콕 시내 슈퍼리치에서
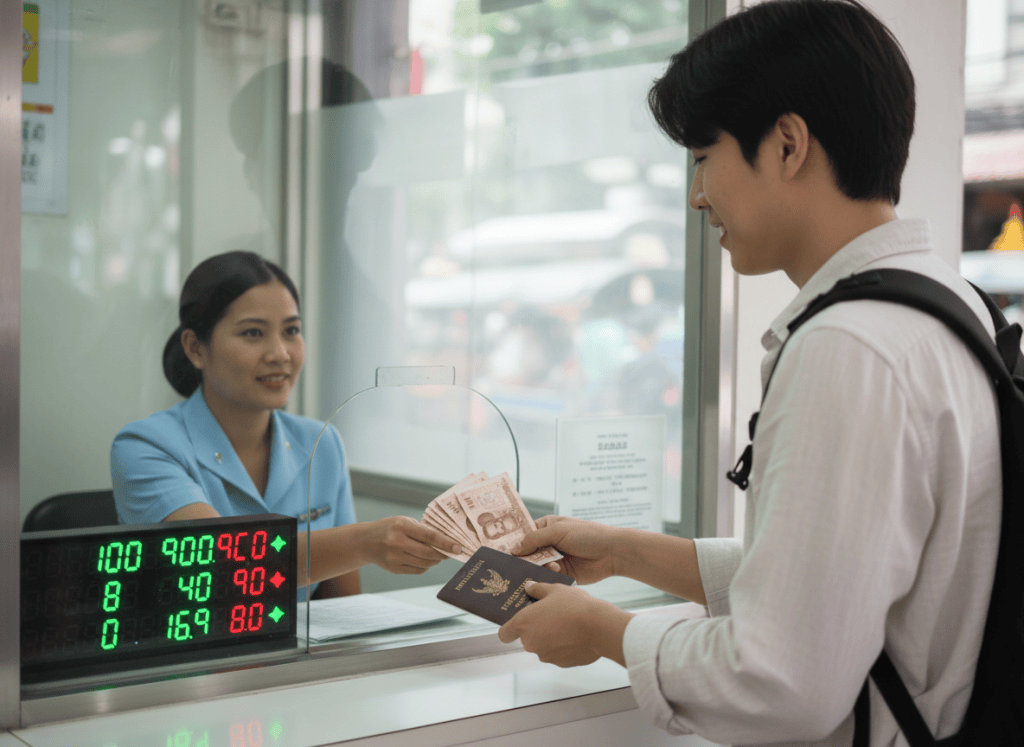
한국에서 5만 원권을 챙겨와서
방콕 시내 사설 환전소(슈퍼리치 등)에서 필요한 만큼 바꾸는 게
수수료 면에서 가장 유리해요.
- 슈퍼리치는 두 곳
오렌지(SuperRich 1965)는 센트럴월드 맞은편 랏차담리 로드에 본점이 있고,
그린(SuperRich Thailand)은 랏차담리 소이 1에 본점이 있어요.
환율은 거의 비슷하니 가까운 곳으로 가세요. - 여권 원본 필수
소액이라도 여권 원본을 보여줘야 해요. - 달러라면 100달러짜리
달러를 가져간다면 큰 지폐가 환율이 더 좋아요. - 공항이라면 지하 B층
수완나품 도착층 환전소는 환율이 나쁜 편이에요.
지하 B층 공항철도 입구 옆 환전소들은 시내와 비슷해요.
ATM 출금은 이렇게
- 트래블로그·월렛으로 출금하면 카드사 수수료는 면제지만,
태국 은행 ATM 수수료(건당 220바트, 약 8,500~9,000원)는 그대로 나가요. - 500~1,000바트씩 뽑지 말고
한 번에 5,000~10,000바트 이상 묶어서 뽑으세요. - ATM 화면에 원화로 바꿔줄까 묻는 창이 뜨면
거절하고 바트(THB)로 선택하세요.
원화로 받으면 환율이 3~7% 나빠요.
2026년 기준 추천 예산 배분
- 현금 바트 (40%)
야시장, 노점 음식, 팁, 툭툭, 비상금 - 트래블카드 (40%)
쇼핑몰, 편의점, 그랩·볼트, 대형 레스토랑 - GLN 모바일 결제 (20%)
사업자 등록된 카페, 베이커리, 일반 상점
태국 3년차의 진짜 조언
이렇게 비교는 해봤지만,
태국에서 3년 살면서 내린 결론은 이래요.
짧게 여행오시는 분들은 환전은 최소한만 하고,
나머지는 그냥 신용카드를 쓰세요.
야시장이나 완전 로컬 가게만 빼면 거의 다 카드가 돼요.
왜냐고요?
한국 신용카드는 쓸 때마다 포인트가 쌓여서
해외 결제 수수료 정도는 충분히 커버돼요.
특히 해외 결제 적립률이 높은 카드라면 오히려 이득이에요.
장기 여행이 아니라면 몇백만 원 이하는 환전하는 게 더 손해일 수도 있어요.
실제로 저도 환전은 거의 안 하고 신용카드만 쓰는데요,
결제 금액을 봐도 네이버 환율과 크게 차이 안 나고 포인트까지 쌓여서
굳이 환전하러 다닐 필요를 못 느꼈어요.
짧은 여행이라면 환전하느라 소중한 시간 낭비하지 마시고
한국에서 최소한의 금액만 환전 + 나머지는 카드로 다녀보세요!
※ 2026년 9월 기준 정보이며, 환율·수수료·운영 정책은 변경될 수 있어요.


답글 남기기